




Η παγκόσμια παραγωγή ελαιολάδου μπορεί να φτάσει το ιστορικό υψηλό των 3,7 εκατ. τόνων την περίοδο 2026/27, σύμφωνα με την εξαμηνιαία έκθεση Food Outlook του Οργανισμού Τροφίμων και Γεωργίας του ΟΗΕ (FAO), που δημοσιεύθηκε στις 19 Νοεμβρίου 2026 στη Ρώμη. Η πρόβλεψη είναι προκαταρκτική. Οι τιμές έχουν ήδη υποχωρήσει, ενώ η κατανάλωση αυξάνεται.
Ισπανία και Τουρκία οδηγούν την άνοδο
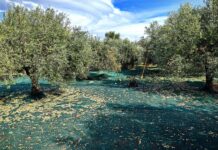
Σύμφωνα με την έκθεση, η παραγωγή στην Ισπανία, τη μεγαλύτερη παραγωγό χώρα, αναμένεται να αυξηθεί κατά 300.000 τόνους ή 22,7%, στα 1,6 εκατ. τόνους. Ευνοϊκές θερμοκρασίες και άφθονες βροχές από τον Μάρτιο έως τον Μάιο βοήθησαν την ανθοφορία και την καρπόδεση. Ο FAO σημειώνει ωστόσο ότι η υπερβολική ζέστη του καλοκαιριού μπορεί ακόμη να επηρεάσει τις τελικές αποδόσεις και θεωρεί την πρόβλεψη ιδιαίτερα προσωρινή σε αυτό το στάδιο.
Στην Τουρκία, μετά από μια χρονιά χαμηλής καρποφορίας το 2025/26, η παραγωγή αναμένεται να ανακάμψει στους 400.000 τόνους, χάρη στην επάρκεια νερού και στον αυξανόμενο αριθμό ώριμων ελαιόδεντρων. Για την Ελλάδα, ο FAO προβλέπει σημαντική ανάκαμψη, με ευνοϊκό καιρό, άφθονες βροχοπτώσεις και περιορισμένη προσβολή από τον δάκο, χωρίς να δίνει αριθμό. Σύμφωνα με τις προκαταρκτικές εκτιμήσεις που παρουσίασε το Διεθνές Συμβούλιο Ελαιολάδου (IOC) στις 29 Οκτωβρίου, η ελληνική παραγωγή υπολογίζεται σε περίπου 300.000 τόνους και η συνολική παραγωγή της ΕΕ σε περίπου 2,4 εκατ. τόνους.
Αντίθετα, στην Ιταλία η παραγωγή μπορεί να μειωθεί, λόγω της εναλλασσόμενης καρποφορίας αλλά και του ασυνήθιστα θερμού και ξηρού Ιουλίου και Αυγούστου στους μη αρδευόμενους ελαιώνες του νότου. Μείωση προβλέπεται και στην Τυνησία, μετά την πολύ μεγάλη σοδειά του 2025/26, αν και η παραγωγή θα μείνει πάνω από τον μέσο όρο της πενταετίας.
Τιμές σε χαμηλά πολλών ετών
Μετά από υψηλά αρκετών μηνών στα τέλη του 2025, οι τιμές στις μεγάλες παραγωγούς χώρες υποχώρησαν γενικά κατά την περίοδο εμπορίας 2025/26 (Οκτώβριος–Σεπτέμβριος). Τον Σεπτέμβριο του 2026, η χονδρική τιμή του εξαιρετικά παρθένου ελαιολάδου στην Ισπανία έπεσε στα 3.416 ευρώ ανά τόνο, 18,3% χαμηλότερα από πέρυσι και 33,3% κάτω από τον μέσο όρο της πενταετίας. Στην Ελλάδα (αγορά αναφοράς τα Χανιά, κατά το σχετικό διάγραμμα της έκθεσης) η τιμή έφτασε τα 3.500 ευρώ ανά τόνο, με πτώση 16,1% σε ετήσια βάση και 28,8% κάτω από τον μέσο όρο της πενταετίας. Στο Μπάρι της Ιταλίας η τιμή διαμορφώθηκε στα 4.550 ευρώ ανά τόνο, πάνω από 50% χαμηλότερα από πέρυσι. Το ιταλικό προϊόν διατηρεί πριμ (premium) έναντι του ελληνικού και του ισπανικού, όμως η διαφορά μειώθηκε σημαντικά.
Ο FAO αναφέρει ότι οι τιμές έπεσαν σε χαμηλά πολλών ετών στην αρχή της νέας περιόδου. Αυτό οδήγησε την Ισπανία να ενεργοποιήσει στις αρχές Νοεμβρίου μηχανισμό διαχείρισης της προσφοράς, που υποχρεώνει τα ελαιοτριβεία να αποσύρουν προσωρινά από την αγορά το 12% της παραγωγής έως τις 30 Σεπτεμβρίου 2027.
Η ζήτηση ανεβαίνει, το εμπόριο μένει στάσιμο
Η παγκόσμια κατανάλωση προβλέπεται να αυξηθεί κατά 6% το 2026/27. Θα είναι η τρίτη συνεχόμενη χρονιά ανόδου, μετά τις μεγάλες πτώσεις των αρχών της δεκαετίας, και ενδέχεται να ξεπεράσει το προηγούμενο ρεκόρ. Ο FAO επισημαίνει ότι, εκτός από τις παραδοσιακές αγορές της ΕΕ, η ζήτηση αυξάνεται στη Βραζιλία, τον Καναδά, την Κίνα και τις ΗΠΑ.
Το παγκόσμιο εμπόριο ελαιολάδου, αντίθετα, αναμένεται να μείνει στάσιμο, κοντά σε επίπεδα ρεκόρ. Η ανάκαμψη της παραγωγής σε Ισπανία και Πορτογαλία αυξάνει τις διαθέσιμες για εξαγωγή ποσότητες της ΕΕ, ενώ η Τουρκία μπορεί να προσθέσει σημαντικές ποσότητες στη μεσογειακή προσφορά. Η μικρότερη σοδειά της Τυνησίας αναμένεται να επηρεάσει τις εξαγωγές της. Οι εισαγωγές των χωρών της αμερικανικής ηπείρου θα συνεχίσουν να αυξάνονται, αλλά η αύξηση θα αντισταθμιστεί από τις μικρότερες αγορές της ΕΕ, όπου η παραγωγή ανακάμπτει.
Η έκθεση επισημαίνει επίσης ότι το αυξημένο κόστος εργασίας και εισροών πιέζει κυρίως τις παραδοσιακές καλλιέργειες με μεγάλες ανάγκες σε εργατικά χέρια. Αυστηρότερες απαιτήσεις για βιωσιμότητα, ιχνηλασιμότητα και πρόσβαση στις αγορές μπορεί να αυξήσουν το κόστος συμμόρφωσης.
Τι σημαίνει για τον Έλληνα εξαγωγέα
- Ανταγωνισμός στις τιμές: Η μεγάλη ισπανική και τουρκική παραγωγή, σε συνδυασμό με το στάσιμο εμπόριο, δείχνει πιθανή πίεση στις τιμές χύμα. Η ενεργοποίηση του ισπανικού μηχανισμού απόσυρσης δείχνει πόσο ευαίσθητη είναι η αγορά.
- Αγορές εκτός ΕΕ: Η αυξανόμενη ζήτηση σε ΗΠΑ, Καναδά, Βραζιλία και Κίνα, που καταγράφει ο FAO, ενισχύει τη σημασία των αγορών αυτών για το επώνυμο, τυποποιημένο ελληνικό ελαιόλαδο.
- Διαφοροποίηση: Σύμφωνα με τον FAO, η προέλευση και οι γεωγραφικές ενδείξεις στήριξαν τις ιταλικές τιμές. Αυτό υποδεικνύει ότι η πιστοποιημένη προέλευση, όπως ΠΟΠ (Προστατευόμενη Ονομασία Προέλευσης) και ΠΓΕ (Προστατευόμενη Γεωγραφική Ένδειξη), μπορεί να περιορίσει την έκθεση στον ανταγωνισμό τιμής.
- Συμμόρφωση: Οι απαιτήσεις ιχνηλασιμότητας και βιωσιμότητας που αναφέρει η έκθεση αξίζει να ληφθούν υπόψη στον εμπορικό σχεδιασμό και στις διαπραγματεύσεις με αγοραστές.
- Αβεβαιότητα: Οι προβλέψεις είναι προκαταρκτικές και μπορεί να αναθεωρηθούν όσο προχωρά η συγκομιδή.
Πηγές
- FAO – «FAO Food Outlook: Global food commodity supplies remain generally ample, but risks are mounting», 19/11/2026
- FAO – Food Outlook: Biannual report on global food markets, Νοέμβριος 2026 (ενότητα «Focus on olive oil», σ. 31–32)
- Διεθνές Συμβούλιο Ελαιολάδου (IOC) – 67η σύνοδος Συμβουλευτικής Επιτροπής, 29/10/2026


